Domain hydroxylamin.de kaufen?
Wir ziehen mit dem Projekt
hydroxylamin.de um.
Sind Sie am Kauf der Domain
hydroxylamin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hydroxylamin.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Klein, David R.: Wiley-Schnellkurs Organische Chemie III SyntheseWiley-Schnellkurs Organische Chemie III Synthese , Bei organischer Synthese entstehen neue Stoffe. Dieser Wiley-Schnellkurs führt Sie schnell und kompetent in dieses Gebiet der Organischen Chemie ein. David R. Klein erklärt Ihnen was Sie zu elektrophiler und nukleophiler aromatischer Substitution wissen sollten und was Sie bei Ketonen, Aldehyden, Aminen, Enolen und vielem mehr beachten sollten. Mit zahlreichen Übungsaufgaben mit Lösungen können Sie Ihr Wissen festigen und testen. So ist dieses Buch das richtige für Sie, wenn Sie sich schnell in diesen Bereich der Organik einarbeiten wollen. , Sport-Schwungscheiben > Sport-Getriebe , Auflage: 2. Auflage, Erscheinungsjahr: 20220413, Produktform: Kartoniert, Titel der Reihe: Wiley Schnellkurs##, Autoren: Klein, David R., Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 349, Keyword: Chemie / Chemische Synthese; Organische Synthese, Fachschema: Chemie (organisch)~Organische Chemie, Bildungszweck: für die Hochschule, Warengruppe: HC/Organische Chemie, Fachkategorie: Organische Chemie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 216, Breite: 139, Höhe: 20, Gewicht: 444, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2000910, Vorgänger EAN: 9783527530076, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
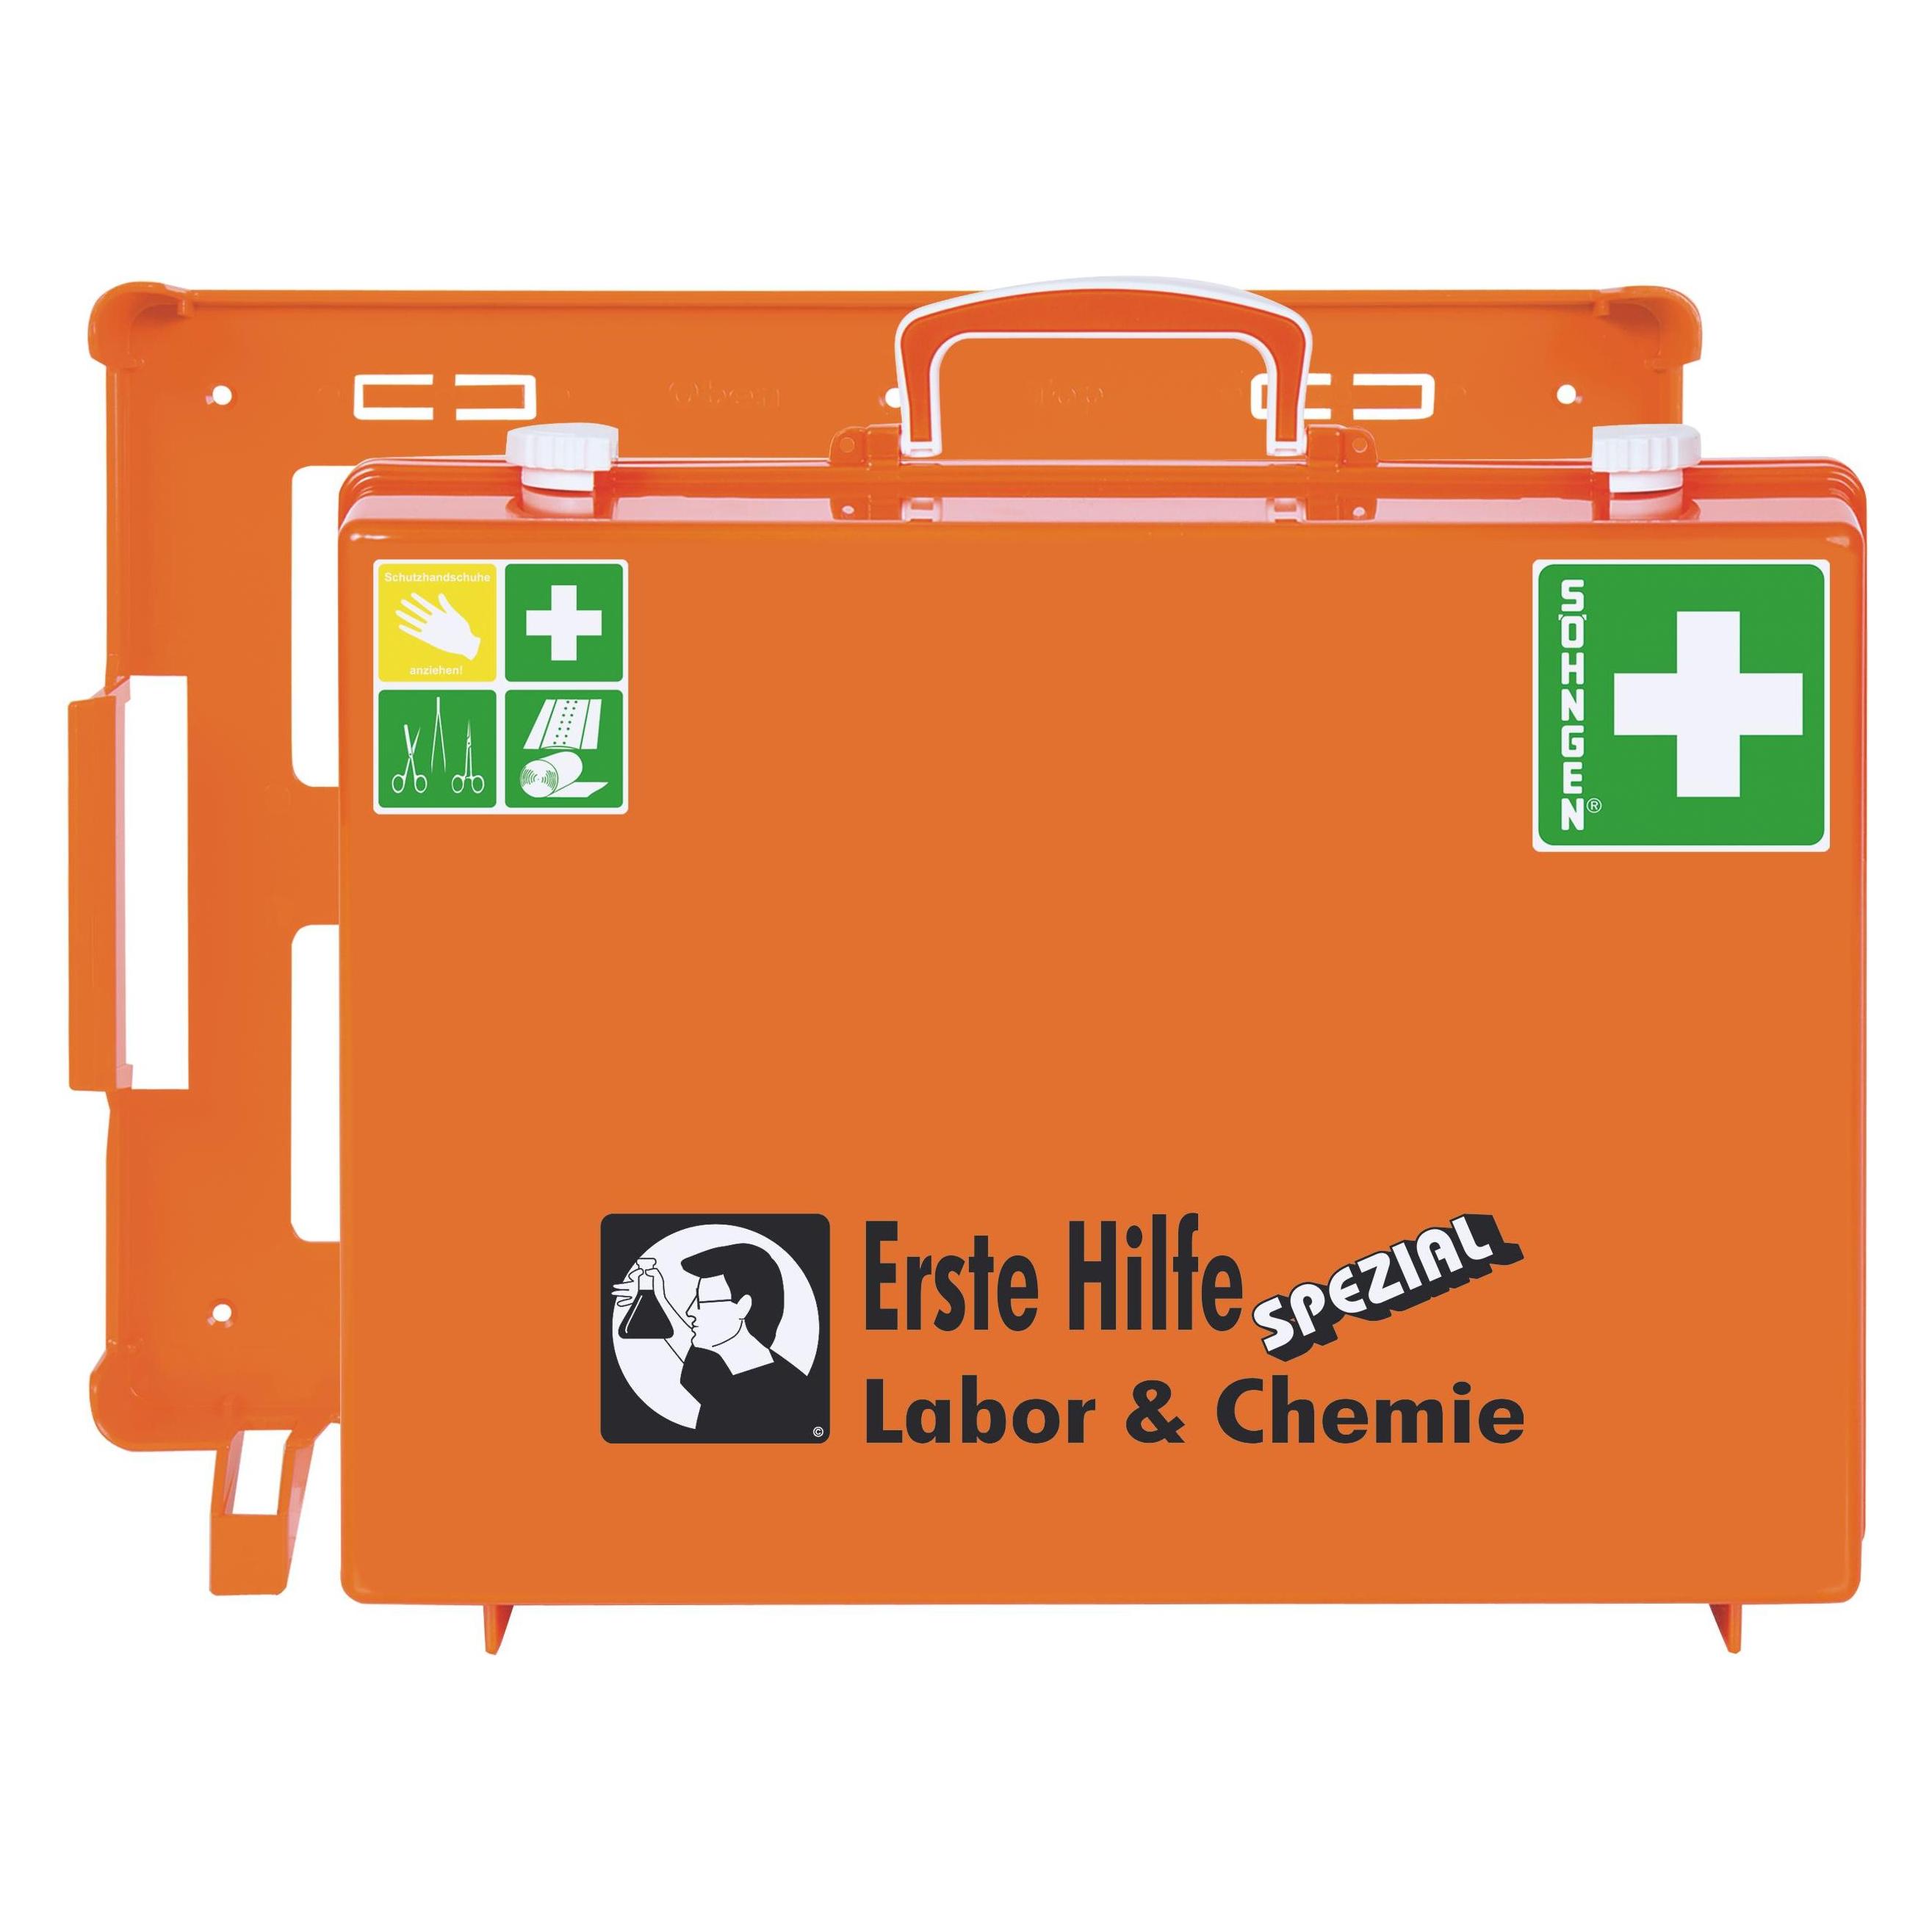
Söhngen, Erste Hilfe Set, MT-CD Labor & Chemie (Notfallkoffer)Erste-Hilfe-Koffer Spezial Labor & Chemie für die chemische Industrie, medizinische, technische und chemische Laborbetriebe. Unterschiedliche Gefährdungen erfordern unterschiedliche Ausstattungen. In dieser Spezial-Serie wurden auf Basis der aktuellen DIN-Normen für Betriebsverbandkästen die Inhalte individuell berufsrisikobezogen erweitert und werden somit den unterschiedlichen Anforderungen in Industrie, Handel und Dienstleistung gerecht. Der Erste-Hilfe-Koffer Spezial Baustelle enthält daher ganz andere Inhaltserweiterungen als der Erste-Hilfe-Koffer Spezial Verwaltung. Inhalt: Basis-Ausstattung Erste-Hilfe-Material entsprechend der aktuellen Norm nach DIN 13157 für Betriebsverbandkästen plus eine individuell berufsrisikobezogene Erweiterung. Erste-Hilfe-Koffer Modell MT-CD - Masse: 400 x 300 x 150 mm - Material: ABS-Kunststoff in orange - Inkl. Wandhalterung mit 90° Stopp-Arretierung - Drehverschlüsse, Tragegriff, Gummidichtung, Koffer plombierbar - Kennzeichnung mit Piktogrammen und Siebdruckbeschriftung Sterile Verbandstoffe von Söhngen sind mit CE-Kennzeichnung, dem Herstellungsdatum und einem Haltbarkeitsdatum von 20 Jahren versehen. So können sterile Verbandstoffe im Normalfall innerhalb des Verwendungszeitraumes verbraucht werden, aufwendige Überwachungs- und Austauschmassnahmen entfallen.178,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Polymere: Synthese, Eigenschaften und Anwendungen, Fachbücher von Oskar Nuyken, Michael Maskos, Sebastian KoltzenburgAusgezeichnet mit dem Literaturpreis des VCI, sind Polymere einzigartige Moleküle und weisen Eigenschaften auf, wie keine andere Materialklasse auf dieser Welt. Sie begegnen uns im täglichen Leben nicht nur in Form der bekannten, grossvolumigen Kunststoffe wie PE oder PP oder der vielen weiteren, zum Teil hochgradig angepassten Spezialpolymere, sondern auch in der Natur als polymere Biomoleküle wie beispielsweise DNA. Unser Leben wäre daher so, wie wir es kennen, ohne Makromoleküle nicht nur vollkommen anders, sondern biologisch gar nicht möglich. Dieses Lehrbuch beschäftigt sich daher umfassend mit der Synthese, der Charakterisierung, den Eigenschaften und den Anwendungen von Polymeren. Ziel ist es, breite Kenntnisse der Grundbegriffe der makromolekularen Chemie und der einzigartigen Eigenschaften dieser Verbindungsklasse zu vermitteln. Auch umweltrelevante Themen wie Biopolymere und Mikroplastik, die in einem zeitgemässen Lehrbuch nicht fehlen dürfen, werden behandelt. Aufbauend auf den Grundkenntnissen der organischen Chemie und der Thermodynamik präsentiert das Buch ein leicht verständliches und dennoch tiefgehendes Bild dieser sehr dynamischen und immer wichtiger werdenden Wissenschaft in der Schnittmenge von Chemie, Physik, Ingenieurwissenschaften und dem Life-Science-Sektor. Das Verständnis des Textes können Leserinnen und Leser dieses Werkes am Ende eines jeden Kapitels durch eine Auswahl an Übungsaufgaben überprüfen. Beim Verfassen des Buches wurde grosser Wert auf gute Lesbarkeit trotz der erforderlichen Detailtiefe gelegt – ein Buch, das sich für Studierende der Chemie und verwandter Studiengänge genauso eignet wie für den angewandten Naturwissenschaftler im industriellen Umfeld. Als erstes und bisher einziges Lehrbuch der Polymerchemie wurde daher bereits die erste Auflage dieses Werks 2015 mit dem Literaturpreis des Fonds des Verbandes der Chemischen Industrie ausgezeichnet.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **


Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
WOOZLE GOOZLE Chemie-Labor (Experimentierkasten)Entdecke Die Faszinierende Welt Der Chemie Mit Dem Woozle Goozle Chemie-labor! Dieser Experimentierkasten Bietet Eine Spannende Einführung In Chemische Experimente Für Junge Entdecker. Mit Leicht Verständlichen Anleitungen Und Sicher Gestalteten...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Klein, David R.: Wiley-Schnellkurs Organische Chemie III SyntheseWiley-Schnellkurs Organische Chemie III Synthese , Bei organischer Synthese entstehen neue Stoffe. Dieser Wiley-Schnellkurs führt Sie schnell und kompetent in dieses Gebiet der Organischen Chemie ein. David R. Klein erklärt Ihnen was Sie zu elektrophiler und nukleophiler aromatischer Substitution wissen sollten und was Sie bei Ketonen, Aldehyden, Aminen, Enolen und vielem mehr beachten sollten. Mit zahlreichen Übungsaufgaben mit Lösungen können Sie Ihr Wissen festigen und testen. So ist dieses Buch das richtige für Sie, wenn Sie sich schnell in diesen Bereich der Organik einarbeiten wollen. , Sport-Schwungscheiben > Sport-Getriebe , Auflage: 2. Auflage, Erscheinungsjahr: 20220413, Produktform: Kartoniert, Titel der Reihe: Wiley Schnellkurs##, Autoren: Klein, David R., Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 349, Keyword: Chemie / Chemische Synthese; Organische Synthese, Fachschema: Chemie (organisch)~Organische Chemie, Bildungszweck: für die Hochschule, Warengruppe: HC/Organische Chemie, Fachkategorie: Organische Chemie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 216, Breite: 139, Höhe: 20, Gewicht: 444, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2000910, Vorgänger EAN: 9783527530076, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Söhngen, Erste Hilfe Set, MT-CD Labor & Chemie (Notfallkoffer)Erste-Hilfe-Koffer Spezial Labor & Chemie für die chemische Industrie, medizinische, technische und chemische Laborbetriebe. Unterschiedliche Gefährdungen erfordern unterschiedliche Ausstattungen. In dieser Spezial-Serie wurden auf Basis der aktuellen DIN-Normen für Betriebsverbandkästen die Inhalte individuell berufsrisikobezogen erweitert und werden somit den unterschiedlichen Anforderungen in Industrie, Handel und Dienstleistung gerecht. Der Erste-Hilfe-Koffer Spezial Baustelle enthält daher ganz andere Inhaltserweiterungen als der Erste-Hilfe-Koffer Spezial Verwaltung. Inhalt: Basis-Ausstattung Erste-Hilfe-Material entsprechend der aktuellen Norm nach DIN 13157 für Betriebsverbandkästen plus eine individuell berufsrisikobezogene Erweiterung. Erste-Hilfe-Koffer Modell MT-CD - Masse: 400 x 300 x 150 mm - Material: ABS-Kunststoff in orange - Inkl. Wandhalterung mit 90° Stopp-Arretierung - Drehverschlüsse, Tragegriff, Gummidichtung, Koffer plombierbar - Kennzeichnung mit Piktogrammen und Siebdruckbeschriftung Sterile Verbandstoffe von Söhngen sind mit CE-Kennzeichnung, dem Herstellungsdatum und einem Haltbarkeitsdatum von 20 Jahren versehen. So können sterile Verbandstoffe im Normalfall innerhalb des Verwendungszeitraumes verbraucht werden, aufwendige Überwachungs- und Austauschmassnahmen entfallen.178,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Polymere: Synthese, Eigenschaften und Anwendungen, Fachbücher von Oskar Nuyken, Michael Maskos, Sebastian KoltzenburgAusgezeichnet mit dem Literaturpreis des VCI, sind Polymere einzigartige Moleküle und weisen Eigenschaften auf, wie keine andere Materialklasse auf dieser Welt. Sie begegnen uns im täglichen Leben nicht nur in Form der bekannten, grossvolumigen Kunststoffe wie PE oder PP oder der vielen weiteren, zum Teil hochgradig angepassten Spezialpolymere, sondern auch in der Natur als polymere Biomoleküle wie beispielsweise DNA. Unser Leben wäre daher so, wie wir es kennen, ohne Makromoleküle nicht nur vollkommen anders, sondern biologisch gar nicht möglich. Dieses Lehrbuch beschäftigt sich daher umfassend mit der Synthese, der Charakterisierung, den Eigenschaften und den Anwendungen von Polymeren. Ziel ist es, breite Kenntnisse der Grundbegriffe der makromolekularen Chemie und der einzigartigen Eigenschaften dieser Verbindungsklasse zu vermitteln. Auch umweltrelevante Themen wie Biopolymere und Mikroplastik, die in einem zeitgemässen Lehrbuch nicht fehlen dürfen, werden behandelt. Aufbauend auf den Grundkenntnissen der organischen Chemie und der Thermodynamik präsentiert das Buch ein leicht verständliches und dennoch tiefgehendes Bild dieser sehr dynamischen und immer wichtiger werdenden Wissenschaft in der Schnittmenge von Chemie, Physik, Ingenieurwissenschaften und dem Life-Science-Sektor. Das Verständnis des Textes können Leserinnen und Leser dieses Werkes am Ende eines jeden Kapitels durch eine Auswahl an Übungsaufgaben überprüfen. Beim Verfassen des Buches wurde grosser Wert auf gute Lesbarkeit trotz der erforderlichen Detailtiefe gelegt – ein Buch, das sich für Studierende der Chemie und verwandter Studiengänge genauso eignet wie für den angewandten Naturwissenschaftler im industriellen Umfeld. Als erstes und bisher einziges Lehrbuch der Polymerchemie wurde daher bereits die erste Auflage dieses Werks 2015 mit dem Literaturpreis des Fonds des Verbandes der Chemischen Industrie ausgezeichnet.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neue funktionalisierte Clusterverbindungen der Seltenerdmetalle. Synthese, Strukturen, Eigenschaften, Taschenbuch von Anna Teresa Wagner, CuvillierNeue Funktionalisierte Clusterverbindungen Der Seltenerdmetalle. Synthese, Strukturen, Eigenschaften, Taschenbuch Von Anna Teresa Wagner, Cuvillier Verlag, 978-3-7369-9102-6, Seitenanzahl: 18038,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.